비만·당뇨 치료제가 견인한 압도적 실적
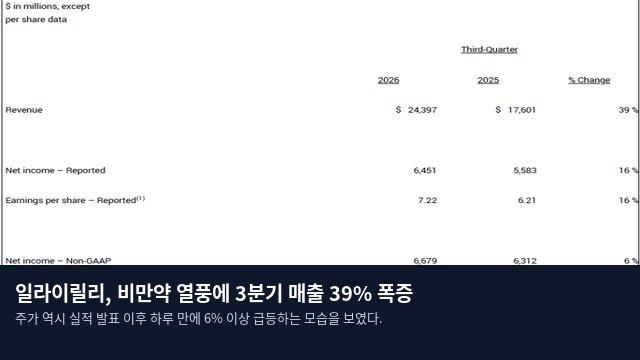
미국의 제약 거물 일라이릴리가 비만 및 당뇨병 치료제인 '마운자로'와 '젭바운드'의 강력한 판매 호조를 바탕으로 시장의 기대를 뛰어넘는 3분기 성적표를 공개했다. 지난달 29일(현지시간) 발표된 자료에 따르면, 릴리의 3분기 매출은 전년 동기 대비 39% 급증한 244억 달러를 기록하며 시장 전망치였던 226억 1,000만 달러를 크게 상회했다. 주가 역시 실적 발표 이후 하루 만에 6% 이상 급등하는 모습을 보였다.
이러한 성장의 핵심 동력은 터제파타이드 성분의 '듀오' 제품군이었다. 마운자로는 전년 대비 65% 늘어난 107억 달러의 매출을 올렸고, 젭바운드 역시 49% 성장한 53억 달러를 기록했다. 두 제품의 합산 매출은 160억 달러를 돌파하며 전체 매출의 약 3분의 2를 차지하는 핵심 축으로 자리 잡았다. 다만 판매량이 53% 증가하는 동안 실질 판매 가격은 15% 하락했는데, 이는 약가 인하분을 늘어난 물량으로 상쇄하는 구조가 정착되었음을 시사한다. 한편 미국 외 지역에서의 매출은 93억 달러로 47% 증가했다. 메디케어 브릿지 프로그램의 처방 건수는 50만 건을 넘어섰으며, 이 중 약 80%는 기존 치료 이력이 없는 신규 환자층으로 확인되었다.
가이던스 상향과 실적 이면의 변수들
실적 호조에 따라 릴리는 2026년 매출 전망치를 기존 850억 달러에서 중간값 기준 55억 달러를 높인 910억 달러로 상향 조정하며 올해 들어 세 번째 가이던스 수정을 단행했다. 영업이익률(퍼포먼스 마진) 전망 또한 2.5%포인트 인상된 52~52.5% 범위로 높여 잡았다. 그러나 실적의 질적 측면에서는 주의 깊게 살펴볼 대목이 존재한다. 3분기 매출에는 자디앙 마일스톤 4억 1,000만 달러를 포함해 약 9억 달러 규모의 일회성 이익이 포함되어 있는데, 자디앙 관련 마일스톤은 이번이 마지막이다. 회사 측은 올해 매출 중 약 20억 달러가 비반복적 항목이며 내년에는 재현되지 않을 것이라고 설명했다. 또한 기초 체력 개선분인 4.07달러보다 아타이벡클리 인수 등 사업개발에 따른 연구개발비 상각액인 4.57달러가 더 크다는 점 때문에 연간 주당순이익(EPS) 가이던스는 오히려 35~36달러로 낮아졌다.
신약 파이프라인의 명암과 향후 과제
경구용 비만 치료제인 '파운다요'(성분명 오포글리프론)의 성적은 기대에 다소 미치지 못했다. 3분기 매출은 1억 8,400만 달러로 전 분기(9,800만 달러) 대비 두 배 가까이 성장했음에도 불구하고, 시장의 예상치였던 2억 2,900만 달러에는 미달했다. 릴리는 현재 경구 비만약을 시작하는 환자 10명 중 4명이 파운다요를 선택하고 있다고 밝히며, 내년 중 40여 개국으로 출시 범위를 넓힐 계획이다.
동시에 알츠하이머병 치료제 후보물질인 '메비달렌'의 개발 중단 소식도 전해졌다. 도파민 저해제인 메비달렌은 아밀로이드 제거를 목적으로 하는 '키순라'와 달리 인지 및 행동 증상의 개선을 목표로 한 경구용 저분자 약물이었으나, 6개월 전 종료된 2상 시험에서 내부 기준을 충족하지 못했다. 이는 2024년 타우 표적 저해제가 2상 평가지표 달성에 실패한 데 이은 결과로, 키순라 이후의 차세대 알츠하이머 파이프라인 구축이 시급한 과제로 남게 되었다.
향후 릴리의 성장세는 파운다요의 처방 확대 속도와 가격 하락 폭에 달려 있다. 회사는 2027년의 성장 동력으로 인크레틴 물량 확대, 브릿지 프로그램의 기여, 그리고 파운다요의 미국 내 2형 당뇨 적응증 출시 가능성을 꼽았다. 아울러 차세대 삼중작용제인 레타트루타이드는 2형 당뇨 환자를 대상으로 한 오젬픽 2mg과의 직접 비교 3상 시험에서 긍정적인 결과를 확보하며 기대감을 높이고 있다.