기술적 난제와 수율 저하가 가로막은 메모리 공급 확대
최근 메모리 반도체 기업들이 대규모 증설에 나서고 있음에도 불구하고, 실제 시장에 풀리는 공급량은 투자 규모와 비례하지 않을 것이라는 전망이 나왔다. 김우현 SK하이닉스 최고재무책임자(CFO)는 3분기 실적 발표 컨퍼런스콜을 통해 신규 공장 수나 투자액이 늘어난다고 해서 공급이 곧바로 정비례하여 증가하는 것은 아니라고 설명했다. 이는 고대역폭메모리(HBM)의 제작 공정이 매우 복잡해진 데다, 신규 시설 구축과 장비 확보에 상당한 시일이 소요되는 점, 그리고 기업들이 수익성 관리를 위해 생산 능력을 단계적으로 조절하고 있기 때문이다.
과거 메모리 산업은 호황기에 경쟁적인 증설이 이어지며 공급 과잉과 가격 급락을 겪는 사이클을 반복해 왔다. 2019년과 2022~2023년의 불황이 그 대표적 사례다. 통상 3~4년 주기로 반복되던 이 패턴 때문에 일각에서는 대규모 설비투자가 공급 과잉을 초래할 것이라 우려하지만, 전문가들은 AI 인프라 수요와 함께 공급 확대를 제약하는 구조적 요인들을 살펴야 한다고 지적한다.
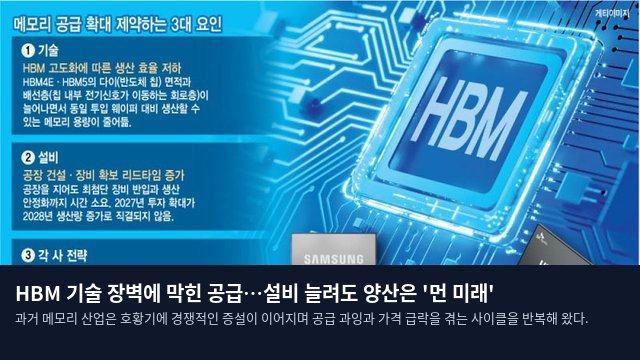
가장 큰 원인은 HBM의 높아진 기술적 복잡성이다. 차세대 제품인 HBM4E와 HBM5로 갈수록 반도체 칩인 다이(Die)의 면적이 넓어지고 금속 배선층이 늘어나는 추세다. 다이 면적이 커지면 웨이퍼 한 장당 생산 가능한 칩 개수가 줄어들며, 배선층이 많아지면 회로 형성 공정이 늘어나 장비 부담과 생산 시간이 가중된다. 또한 여러 D램을 수직으로 쌓고 실리콘관통전극(TSV)으로 연결하는 첨단 패키징 공정은 생산 난도를 높인다. 현재 주력인 HBM3E 12단 제품의 수율이 50% 내외에 머무는 점도 생산 효율에 부담을 준다. 산제이 메흐로트라 마이크론 최고경영자(CEO) 역시 제품 구성이 HBM4 및 HBM4E로 전환되면서 웨이퍼 소모량이 커져 공급 증가가 제한될 것이라고 언급했다.
장비 수급과 긴 리드타임이 만드는 생산의 병목 현상
신규 공장을 완공하더라도 실제 양산에 이르기까지의 긴 과정 또한 공급 확대를 저해하는 요소다. 삼성전자의 김재준 부사장은 내년 설비투자가 확대되더라도 신규 팹 건설과 웨이퍼 생산 사이의 긴 리드타임을 고려하면, 2028년까지 메모리 공급 상황이 빠듯할 수 있다고 내다봤다. 공장 건설 이후에도 첨단 장비의 설치, 공정 안정화, 수율 확보, 고객사의 품질 검증 단계가 필수적이기 때문이다. 특히 설비 주문 리드타임이 길어지면서 적기에 장비를 확보하는 것이 기업의 증설 속도를 결정짓는 핵심 변수가 되었다.
네덜란드의 ASML 사례는 이러한 장비 확보의 어려움을 잘 보여준다. ASML은 올해 약 65대의 EUV 노광장비를 출하할 것으로 보이며, 2028년까지 생산능력을 110대 수준으로 높일 계획이지만, 현재의 확장 계획만으로는 2027~2028년의 고객사 수요를 모두 감당하기 어렵다는 입장이다. 결국 반도체 기업들이 시설을 늘려도 핵심 장비의 공급이 양산 확대의 걸림돌이 될 수 있다는 뜻이다.
공급 과잉 방지를 위한 '선 건설 후 가동' 전략
이에 따라 반도체 기업들은 공장 건설과 실제 생산 가동을 분리하는 새로운 증설 전략을 채택하고 있다. 신규 공장은 미리 지어두되, 장비 도입과 라인 가동은 시장 수요에 맞춰 조절함으로써 공급 과잉 위험을 최소화하겠다는 계산이다. SK하이닉스는 용인 클러스터와 M17 등 신규 공장의 건물 골조(Shell) 건설은 서두르되, 클린룸은 수요에 따라 단계적으로 개방할 방침이다. 김우현 CFO는 인프라는 선제적으로 준비하되 장비 반입과 양산 확대는 수요에 맞춰 조정하겠다고 밝혔다. 삼성전자 또한 클린룸을 먼저 확보한 뒤 수요와 수익성을 고려해 장비 도입 시점을 조절하며 공급량을 관리한다는 전략을 유지하고 있다.