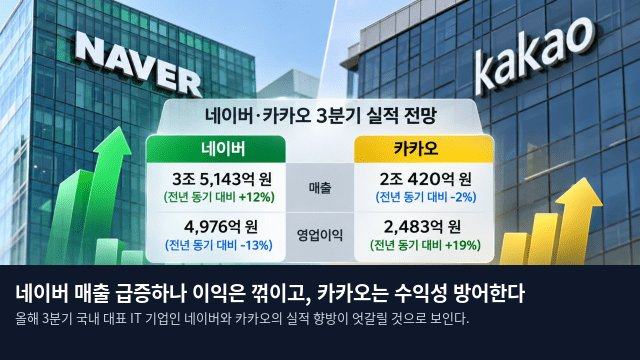
올해 3분기 국내 대표 IT 기업인 네이버와 카카오의 실적 향방이 엇갈릴 것으로 보인다. 네이버는 커머스 부문과 글로벌 사업의 확장세에 힘입어 매출액은 두 자릿수 성장이 기대되나, 각종 비용 지출로 인해 영업이익은 오히려 줄어들 전망이다. 반면 카카오는 매출 규모가 소폭 축소되는 흐름을 보이겠으나, 철저한 비용 효율화 전략을 통해 영업이익을 끌어올리는 양상을 나타낼 것으로 예측된다.
네이버의 외형 성장과 카카오의 내실 경영
2일 금융정보업체 에프엔가이드의 자료에 따르면, 네이버의 3분기 매출액은 전년 동기 기록한 3조 1381억원보다 12% 증가한 3조 5143억원에 달할 것으로 관측된다. 하지만 영업이익은 약 13% 감소한 4976억원을 기록하며 수익성 면에서는 다소 위축된 모습을 보일 것으로 예상된다. 이와 대조적으로 카카오는 매출 컨센서스가 전년 동기(2조 866억원) 대비 2% 줄어든 2조 420억원으로 나타나 매출 감소가 예상되나, 영업이익은 2483억원으로 전년보다 19%가량 늘어날 것으로 전망된다.
이러한 실적 차이는 각 기업의 성장 동력과 비용 관리 구조에서 비롯된 것으로 풀이된다. 추석 연휴로 인한 영업일수 감소가 광고 및 커머스 시장에 영향을 주었음에도 불구하고, 네이버는 유료 멤버십과 해외 C2C 사업을 통해 매출 규모를 키웠다. 다만 네이버페이 단말기 보급 비용과 스포츠 콘텐츠 확보에 따른 일회성 지출이 영업이익에 부담을 준 것으로 분석된다. 정의훈 유진투자증권 연구원은 9월 추석 연휴로 인한 광고·커머스 영업일 감소와 작년 수수료 인상 기저효과 소멸, 그리고 하반기에 집중된 비용 집행이 맞물린 결과라고 설명했다.
카카오의 경우 광고와 커머스 부진은 물론, 카카오페이의 주식시장 거래액 감소가 매출 하락의 원인으로 지목된다. 웹툰 매출의 하락세와 아티스트 활동 위축에 따른 뮤직 사업의 부진도 예상되는 대목이다. 정호윤 한국투자증권 연구원은 카카오페이의 실적 부진과 더불어 웹툰 및 뮤직 부문의 매출 축소를 전망했다. 다만 카카오는 전반적인 비용 관리 효율화를 통해 이익을 방어하는 데 성공할 것으로 보인다.
사업 재편과 인적분할의 성패가 관건
실적 발표 이후에는 양사의 대대적인 사업 구조 개편이 주요 쟁점이 될 전망이다. 네이버는 네이버파이낸셜과 두나무의 합병을 추진 중이며, 카카오는 AI 플랫폼과 투자·자회사 관리 부문을 분리하는 인적분할을 진행하고 있다. 네이버파이낸셜과 두나무의 주식교환 일정은 당초 9월 30일에서 12월 31일로, 다시 내년 3월 31일로 연기된 상태다. 정의훈 연구원은 4분기 이후 AI 팩토리 계약과 두나무 합병 승인 여부가 주가 반등의 핵심 열쇠가 될 것이라고 내다봤다.
카카오는 AI 사업을 맡을 '카카오AI'와 투자 및 자회사 관리를 담당할 '카카오X'로의 인적분할을 계획하고 있다. 이는 각 사업의 가치를 시장에서 제대로 평가받기 위한 조치다. 카카오는 12월 17일 임시주주총회를 거쳐 내년 1월 1일 분할을 단행하고, 1월 27일 재상장을 추진할 예정이다. 다만 소액주주연대와 노동조합의 반대가 이어지고 있어 주주 설득이 중요한 과제다. 이지은 KB증권 연구원은 카카오가 기업가치를 높이려면 분할 여부와 관계없이 시장이 납득할 만한 AI 서비스 성과를 먼저 입증해야 한다고 조언했다.
한편, 카카오는 오는 5일에, 네이버는 12일에 각각 올해 3분기 실적을 공식 발표할 예정이다.