5분기 만에 돌아선 소매판매액 지수
고금리와 고물가, 그리고 주식 시장의 급격한 하락세가 맞물리며 올해 3분기 소비 지표가 눈에 띄게 악화됐다. 소매판매액 지수는 5분기 만에 전년 대비 감소세로 전환되었으며, 외식 등 생활 밀착형 지출도 크게 위축된 것으로 나타났다. 반도체 산업은 호황을 누리고 있으나, 서민들의 체감 경기와 소비 여력은 좀처럼 회복되지 않고 있어 정부 차원의 대책 마련이 시급하다는 목소리가 높다.
지난달 30일 공개된 ‘9월 산업활동동향’과 여신금융협회의 카드 결제 통계에 따르면, 3분기 불변 기준 소매판매액 지수는 전년 동기보다 0.5% 하락했다. 이는 지난해 2분기 이후 5분기 만에 나타난 감소 전환이다. 직전 분기와 비교했을 때도 1.7% 낮은 수치를 기록했다. 소매판매는 소비자들의 물품 구매 행태를 파악할 수 있는 핵심적인 내수 경기 지표다.
숙박·음식업 부진과 카드 사용액 급감
특히 내수 경기를 견인해야 할 숙박·음식업종의 침체가 두드러졌다. 3분기 숙박·음식점업 생산지수는 1년 전보다 2.2% 하락하며 5분기 만에 마이너스로 돌아섰다. 월별 추이를 살펴보면 4월부터 6월까지는 증가세를 유지했으나, 7월(-1.1%)부터 감소세로 돌아선 뒤 8월(-2.4%)과 9월(-2.9%)로 갈수록 그 하락 폭이 점차 커지는 양상을 보였다.
실제 카드 결제 데이터에서도 소비 위축이 확인된다. 3분기 신용카드 승인액 증가율은 전년 대비 3.4%를 기록하며, 7%대를 유지했던 지난 1·2분기 성적과 비교해 절반 수준으로 급락했다. 업종별로 보면 숙박·음식점업의 카드 승인액 증가율은 1분기 3.2%, 2분기 6.8%를 기록했으나 3분기 들어 -0.6%로 급격히 떨어졌다. 이는 3분기 동안 사람들이 외식 지출을 대폭 줄였음을 시사한다.
고물가·고금리 및 주거비 부담의 여파
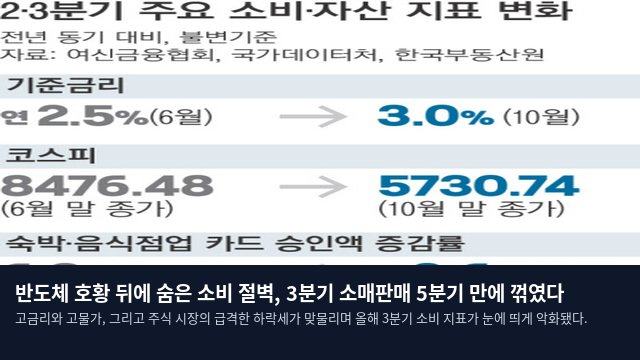
이 같은 시기 소비가 위축된 주요 원인으로는 고물가와 고금리 상황이 지목된다. 여신금융협회는 지난해 소비쿠폰 지급에 따른 기저효과와 더불어 물가 및 금리 압박, 내구재 판매 저하 등이 겹치며 카드 승인 금액의 증가세가 완화되었다고 분석했다. 특히 7월과 8월에 걸쳐 기준금리가 두 차례 연속 인상되며 3%대에 진입했고, 이에 따라 가계대출 금리는 5개월 연속 상승해 9월 기준 4.96%까지 치솟았다. 소비자물가 상승률 또한 2분기 3%, 3분기 2.9%로 높은 수준을 유지했다.
자산 가치 하락과 주거비 상승 역시 소비 심리를 억누르는 요인이 됐다. 6월 말 8400선이었던 코스피 지수는 10월 30일 5730.74로 마감하며 4개월 사이 30% 이상 폭락했다. 주거비 부담도 가중됐다. 전국 월세가격지수의 전년 대비 상승률은 3월 말 1.98%에서 6월 말 2.9%, 9월 말 3.72%로 점차 가팔라졌으며, 매매와 전세 가격지수 역시 유사한 상승 곡선을 그렸다.
인구 이동 감소와 불평등 해소 과제
주택 시장의 위축은 거주지 이동의 감소로 이어졌다. 3분기 전국 이동자 수는 전년 대비 10.2% 감소하며, 고금리 여파가 컸던 2022년 4분기(-17.1%) 이후 최대치로 줄어들었다. 인구 구조 변화의 영향도 있으나 주택 거래 위축 시 이동자 수가 줄어드는 특성을 반영한다. 특히 전월세 시장에 민감한 20~24세 연령층의 이동자 수는 1년 전보다 20.7% 급감했는데, 이는 2008년 4분기(-22.3%) 이후 역대 두 번째로 큰 감소 폭이다.
경제 지표상으로는 호황이 언급되지만 대다수 국민의 삶은 나아지지 않는 상황에서, 성장의 불평등을 해소하기 위한 복지 강화가 필요하다는 지적이 나온다. 김현동 배재대학교 경영학 교수는 소비 정체가 성장의 결실이 특정 계층에만 편중되었음을 보여주는 증거라고 분석했다. 김 교수는 정부의 기존 복지 정책을 넘어, 저소득층의 소득을 실질적으로 보전할 수 있는 재정 지출이 예산 심사 과정에서 적극적으로 반영되어야 한다고 강조했다.