현금흐름 개선 청사진에 시장 환호
대규모 인프라 투자로 인한 재무적 압박에 대한 우려를 불식시키기 위해 오라클이 중장기적인 현금흐름 개선 로드맵을 공개하며 주가가 폭등했다. 향후 설비투자 규모를 점진적으로 줄여나가는 대신, 자체적으로 창출되는 현금을 통해 성장 동력을 확보하겠다는 구체적인 전략이 투자자들의 신뢰를 이끌어낸 것으로 분석된다.
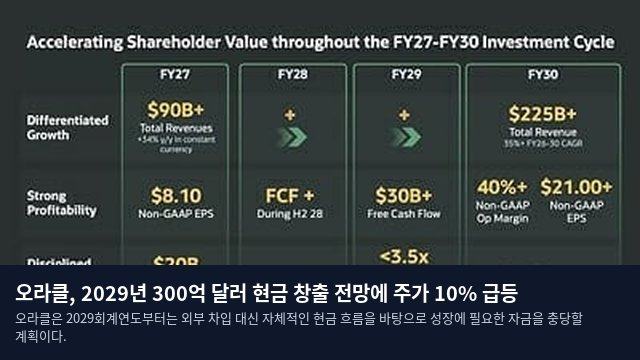
클레이 마고요크와 마이크 시실리아 공동 최고경영자(Co-CEO)는 현지시간 28일 미국 라스베이거스에서 개최된 '인베스터 데이 2026'에 참석해 기업의 미래 성장 전략과 재무적 목표치를 상세히 설명했다. 오라클은 설비투자가 2027~2028회계연도 사이에 정점에 도달한 뒤, 2029회계연도부터는 점차 감소세로 돌아설 것이라고 내다봤다. 이에 따라 2028회계연도 하반기에는 잉여현금흐름(FCF)이 흑자로 전환될 것이며, 2029회계연도에는 그 규모가 300억 달러를 넘어설 것이라는 전망을 내놓았다.
자금 조달 최적화 및 재무 건전성 강화
오라클은 2029회계연도부터는 외부 차입 대신 자체적인 현금 흐름을 바탕으로 성장에 필요한 자금을 충당할 계획이다. 데이터센터 확충 과정에서 발생하는 막대한 초기 비용 부담을 완화하기 위해 고객이 제공하는 하드웨어나 선급금, 그리고 공급업체 금융 등을 적극적으로 활용할 방침이다. 또한 2027~2030회계연도 사이의 추가 자금 조달 규모를 최대 200억 달러로 제한하며, 이 중 주식 발행과 차입을 통해 각각 100억 달러씩 확보할 예정이다. 이는 지난 2027회계연도 1분기에 진행된 200억 달러 규모의 시장가 주식 매각과 기존 부채의 차환 계획과는 별개로 책정된 수치다.
재무 구조의 안정성을 높이기 위한 구체적 지표도 제시되었다. 오라클은 2029회계연도 기준 순부채를 조정 상각전영업이익(EBITDA)의 3.5배 미만 수준으로 관리할 계획이다. 기업의 주요 자본 배분 원칙으로는 투자적격 신용등급의 유지, 주주 배당금 지급, 그리고 새로운 성장 기회를 위한 투자를 일관되게 고수한다는 방침이다.
클라우드 성장에 기반한 매출 목표 달성
중장기 실적 목표치도 함께 공개되었다. 오라클은 클라우드 인프라와 데이터베이스(DB), 그리고 기업용 애플리케이션 분야의 성장을 동력 삼아 2030회계연도에 매출 2250억 달러 이상을 달성하겠다고 전망했다. 이는 2026회계연도 대비 연평균 35% 이상의 높은 성장률을 의미한다. 이와 더불어 기준 영업이익률 40% 이상, 주당순이익(EPS) 21달러 이상을 목표로 잡았으며, 기존에 제시했던 2027회계연도 매출 900억 달러 이상 및 비GAAP 기준 주당순이익 8.10달러 전망치도 그대로 유지했다.
시장은 이러한 현금 창출 능력에 대한 자신감에 즉각 반응했다. 이날 오라클의 주가는 장중 한때 13% 가까이 치솟았으며, 최종적으로는 전날보다 10.73% 상승한 144.54달러에 거래를 마쳤다. 블룸버그통신에 따르면 당초 시장은 2029회계연도까지 잉여현금흐름 적자가 지속될 것으로 예상했으나, 이번 발표가 인프라 투자에 따른 재무적 리스크를 해소한 것으로 보인다. 맥슨은 이번 설명회에서 차별화된 성장과 흑자 전환, 높은 수익성 및 건전한 재무 구조를 모두 실현할 수 있다고 있다고 강조했다.