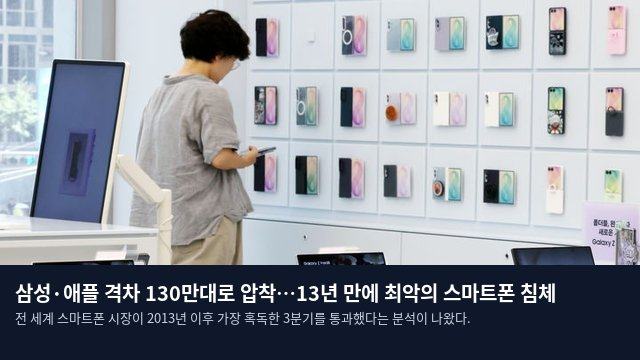
13년 만에 찾아온 스마트폰 시장의 대침체
전 세계 스마트폰 시장이 2013년 이후 가장 혹독한 3분기를 통과했다는 분석이 나왔다. 메모리 등 핵심 부품의 단가 상승이 기기 가격 인상으로 이어지며 글로벌 출하량이 전년 대비 20%나 급락했기 때문이다. 시장조사업체 옴디아의 발표에 따르면, 올해 3분기 전 세계 스마트폰 출하량은 2억 5470만 대를 기록하며 10여 년 만에 최저 수준으로 떨어졌다. 부품 가격 상승에 따른 비용 부담을 느낀 유통업체들이 연말 성수기를 앞두고 재고 확보에 보수적인 태도를 보인 점도 시장 위축을 부채질했다.
삼성전자와 애플의 치열한 선두 다툼
시장 전체가 위축되는 상황에서도 삼성전자와 애플은 상대적으로 견고한 흐름을 보였다. 삼성전자는 3분기 5780만 대를 출하하며 세계 1위 자리를 수성했으나, 전년 대비 출하량은 5% 감소했다. 중저가형인 갤럭시 A 시리즈가 물량을 뒷받침했고, 8월 출시된 신규 갤럭시 시리즈가 보상판매 및 업그레이드 프로그램을 통해 프리미엄 시장에서 역할을 했다. 반면 애플은 5650만 대를 기록하며 삼성의 뒤를 바짝 추격했다. 시장이 20% 위축된 것과 달리 애플은 전년 수준의 출하량을 유지했으며, 이로 인해 삼성과 애플의 격차는 단 130만 대까지 좁혀졌다. 북미와 중국에서의 견조한 아이폰 수요와 가격 인상 전 유통망의 선제적 재고 확보가 실적을 지탱했다.
중국 제조사의 몰락과 지역별 양극화
반대로 중국 제조사들은 시장 침체의 직격탄을 맞았다. 샤오미는 3070만 대로 전년보다 29% 줄었고, 오포는 39% 감소한 2340만 대, 비보는 33% 하락한 1930만 대를 기록했다. 중저가 제품 비중이 높은 이들은 원가 상승분을 가격에 반영하자 신흥시장에서 판매량이 급감하는 결과를 초래했다. 지역별로는 아프리카의 출하량이 39%나 빠지며 가장 큰 타격을 입었다. 환율 약세와 물가 상승으로 구매력이 떨어진 소비자들이 중고폰이나 리퍼비시 제품으로 눈을 돌렸고, 일부 저소득층은 피처폰을 선택하는 현상까지 나타났다. 반면 프리미엄 비중이 높고 통신사 할부 제도가 발달한 북미는 충격을 최소화했다.
수익성 중심으로 재편되는 제조사 전략
부품 원가 부담이 커지면서 제조사들의 전략도 '판매량 확대'에서 '수익성 확보'로 급격히 선회하고 있다. 메모리 공급 부족과 제약이 지속됨에 따라 제품 종류를 줄이거나 저장 용량 구성을 조정하는 움직임이 나타나고 있다. 삼성전자의 경우 3분기 모바일경험(MX) 및 네트워크 사업 합산 매출이 37조 7000억 원을 기록했으나, 부품 원가 상승 여파로 6000억 원의 영업손실을 냈다. 삼성은 내년 플래그십 모델 중심의 라인업 개선과 새로운 폼팩터 확대를 통해 수익성 방어에 집중할 방침이다. 옴디아는 올해 연간 출하량이 12% 감소할 것으로 보며, 내년에도 이러한 하락세와 시장 양극화는 지속될 것으로 전망했다.