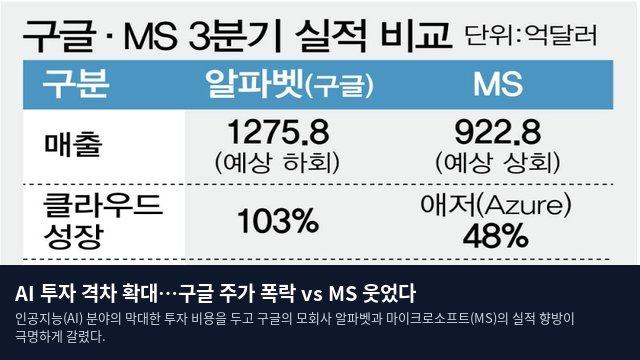
엇갈린 AI 성적표, 현금 흐름이 가른 희비
인공지능(AI) 분야의 막대한 투자 비용을 두고 구글의 모회사 알파벳과 마이크로소프트(MS)의 실적 향방이 극명하게 갈렸다. 알파벳은 클라우드 부문에서 두 배에 달하는 성장을 기록했음에도 불구하고, 전체 매출과 현금 흐름이 시장의 기대치를 충족하지 못하며 고전했다. 반면, MS는 클라우드 사업의 가파른 성장세와 더불어 예상보다 낮은 투자 지출을 달성하며 시장의 긍정적인 반응을 이끌어냈다. 이제 투자자들의 시선은 단순한 AI 투자 규모를 넘어, 투자가 실제 수익과 현금 확보로 얼마나 이어지는지에 집중되고 있다.
현지시간 28일 발표된 자료에 따르면, 알파벳의 3분기 매출액은 전년 대비 25% 증가한 1275억 7700만 달러(약 170조 5200억 원)를 기록했으나, 이는 시장 예상치였던 1282억 2000만 달러(약 171조 3400억 원)에 미치지 못한 수치다. 조정 주당순이익(EPS) 역시 2.67달러로 집계되어 예상치인 3.02달러를 밑돌았다. 이러한 실적 부진의 영향으로 시간 외 거래에서 알파벳의 주가는 한때 10% 이상 급락하는 모습을 보였다.
구글의 클라우드 질주와 막대한 설비투자 부담
부문별로 살펴보면 구글 클라우드 매출은 103% 급증하며 눈부신 성과를 냈지만, 검색 부문의 매출과 전체 영업이익이 시장의 기대에 미치지 못하며 발목을 잡았다. 제프리스의 브렌트 틸 애널리스트는 클라우드 사업이 103% 성장하며 예상을 뛰어넘었음에도 불구하고, 그 외의 모든 사업 영역은 기대치에 미달했다고 분석했다.
막대한 설비투자 비용도 수익성에 부담을 주었다. 알파벳은 이번 분기에 513억 6000만 달러(약 68조 6324억 원)를 설비투자에 투입했으며, 이로 인해 잉여현금흐름은 90억 7000만 달러(약 12조 1202억 원)의 적자를 기록했다. 영업을 통해 벌어들인 현금에서 설비투자액을 제외한 잔여금이 시장 전망보다 부족했음을 의미한다. 아나트 아슈케나지 최고재무책임자(CFO)는 내년에도 설비투자 규모가 상당 부분 늘어날 것이라는 전망을 내놓았다.
MS의 견고한 성장과 수익성 증명
이와 대조적으로 MS는 같은 기간 매출이 19% 증가한 922억 7900만 달러(약 123조 2755억 원)를 기록하고, 조정 EPS가 4.89달러를 달성하며 모든 지표에서 예상을 상회했다. 특히 애저(Azure) 매출은 48%의 높은 성장률을 보였다. 설비투자와 금융리스를 합친 총지출액은 452억 달러(약 60조 3917억 원)로, 당초 예상되었던 506억 7000만 달러(약 67조 6900억 원)보다 적게 집행되었다. 잉여현금흐름은 전년 대비 27% 감소했으나 186억 3000만 달러(약 24조 8915억 원)의 흑자를 기록하며 건전성을 유지했고, 이에 따라 시간 외 주가는 상승세를 탔다.
에이미 후드 MS CFO는 클라우드 매출 성장률이 30%대로 가속화되었으며 매출과 영업이익, EPS 모두 회사의 목표치를 상회했다고 설명했다. 사티아 나델라 최고경영자(CEO)는 기업들이 독자적인 AI 역량을 갖추도록 지원하고, AI 에이전트의 보안과 안전성을 확보해 신뢰를 구축함으로써 AI 혁신을 산업 현장의 실질적인 성과로 연결하고 있다고 강조했다.
월가의 시선: 투자 지속성과 수익성의 승부
금융권 전문가들은 향후 AI 투자의 지속 가능성과 실제 수익 창출 능력에 주목하고 있다. 카슨그룹의 라이언 디트릭 수석시장전략가는 연준의 금리 동결이 예상 범위 내에 있었던 만큼, 시장의 관심은 AI 관련 지출이 지속적으로 확대되는지 여부에 쏠려 있다고 진단했다. US뱅크자산운용의 빌 노시 투자책임자 역시 현재의 AI 투자 사이클은 매우 건전한 상태라고 평가하면서도, 투자 규모를 유지할 수 있는지와 그에 따른 수익 규모가 향후 시장의 승자와 패자를 가르는 결정적 요인이 될 것이라고 전망했다.