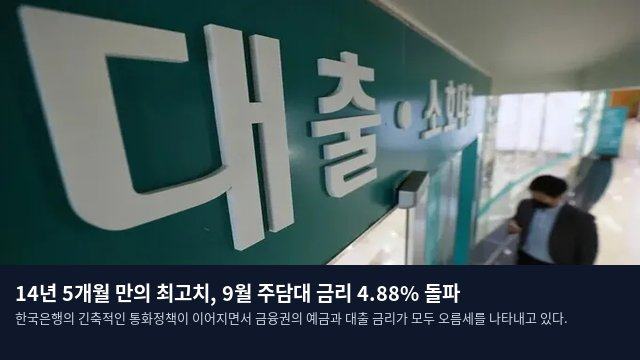
통화긴축 여파로 여·수신 금리 동반 상승
한국은행의 긴축적인 통화정책이 이어지면서 금융권의 예금과 대출 금리가 모두 오름세를 나타내고 있다. 특히 은행권 가계대출 중 주택담보대출 금리는 9월 들어 4.88%까지 치솟으며, 지난 14년 5개월 사이 가장 높은 수준을 기록했다. 고정형 주택담보대출 금리는 1년 넘게 상승 곡선을 그리며 마침내 5% 선을 넘어섰다.
한국은행이 발표한 ‘금융기관 가중평균금리’ 통계에 따르면, 9월 중 예금은행의 신규취급액 기준 대출금리는 4.57%로 집계되어 전월의 4.40% 대비 0.17%포인트 상승했다. 시장금리가 오름세를 보이면서 가계대출 금리는 4.76%에서 4.96%로, 기업대출 금리는 4.30%에서 4.49%로 각각 높아졌다.
주담대 고정금리 5% 돌파와 가계대출 변화
가계대출 항목 중 주택담보대출 금리는 지난달 4.66%에서 4.88%로 상승했다. 이는 지난 5월(4.32%) 이후 5개월 연속으로 높아진 수치이며, 2012년 4월(4.94%) 이후 14년 5개월 만에 가장 높은 수준이다. 특히 고정형 주담대 금리는 전월 4.88%에서 5.11%로 뛰며, 관련 통계 작성이 시작된 2013년 1월 이후 처음으로 5%대를 기록했다. 반면 변동형 주담대 금리는 4.53%에서 4.76%로 올랐으며, 일반신용대출 금리 역시 6.33%에서 6.49%로 상승했다.
가계대출 내 고정금리 비중은 변동형 금리의 가파른 상승에 힘입어 전월 23.5%에서 24.0%로 소폭 증가했다. 그러나 주택담보대출의 고정금리 비중은 35.3%에서 34.2%로 오히려 낮아진 것으로 나타났다.
시장금리 급등과 기업대출의 흐름
김성준 한국은행 금융통계팀장은 이러한 가계대출 금리 상승의 원인으로 8월 기준금리 인상과 더불어 9월 중 지표금리인 CD(양도성예금증서) 및 은행채 장단기물이 20bp(1bp=0.01%포인트)가량 상승한 점을 꼽았다. 실제로 91일물 CD 금리는 8월 2.97%에서 9월 3.17%로 올랐고, AAA 등급 3개월물 은행채 금리도 3.07%에서 3.32%로 상승했다. 김 팀장은 시장금리 변동 외에도 대출 관리 강화와 가산금리 조정이 영향을 주었을 것이라고 설명했다.
기업대출 금리 또한 단기시장금리 상승의 영향을 받아 올랐다. 대기업 금리는 4.21%에서 4.37%로, 중소기업 금리는 4.38%에서 4.63%로 상승했는데, 중소기업의 상승 폭이 더 두드러졌다. 김 팀장은 일부 은행이 대기업을 대상으로 한 저금리 대출을 확대한 것이 이러한 결과로 이어졌다고 분석했다.
수신금리 상승에 따른 예대금리차 변화
예금은행의 저축성 수신금리는 전월보다 0.24%포인트 상승한 3.45%를 기록했다. 세부적으로는 순수저축성예금인 정기예금이 3.39%로 전월 대비 0.25%포인트 올랐으며, 시장형 금융상품인 CD와 금융채 금리는 3.69%로 0.16%포인트 상승했다. 이처럼 수신금리가 상대적으로 더 크게 오르면서, 은행의 예대금리차는 전월 1.19%포인트에서 1.12%포인트로 축소되었다. 다만 잔액 기준 예대금리차는 2.20%포인트에서 2.21%포인트로 소폭 늘어났다.