엔비디아 맞먹는 실적, AI 메모리가 견인한 기록적 성장
SK하이닉스가 3분기 매출 104조 6155억 원, 영업이익 83조 3338억 원이라는 경이로운 성적표를 받아들며 6개 분기 연속으로 역대 최고 실적을 갈아치웠다. 이는 분기 매출 100조 원과 영업이익 80조 원을 동시에 돌파한 사상 첫 기록이다. 특히 이번 영업이익 규모는 세계 시가총액 1위 기업인 엔비디아의 85조 원과 견줄 만한 수준으로, 고대역폭 메모리(HBM)를 필두로 한 한국 메모리 반도체의 압도적인 경쟁력이 증명되었다. SK하이닉스는 이러한 성과를 바탕으로 최근 단행한 40조 원 규모의 자사주 매입에 더해, 60조 원을 추가로 투입하는 대규모 주주환원 정책을 전격 발표했다.
28일 발표된 잠정치에 따르면, SK하이닉스의 올해 3분기 실적은 전년 동기 대비 매출이 327.9%, 영업이익이 632.1% 급증한 수치를 나타냈다. 지난해 2분기부터 시작된 기록적인 성장세는 6분기째 이어지고 있으며, 영업이익 측면에서는 삼성전자와 엔비디아의 뒤를 잇는 글로벌 테크 기업 중 3위권의 위상을 확보했다. 특히 79.7%에 달하는 영업이익률은 미국 마이크론테크놀로지의 올해 4분기 전망치인 80.7%에 육박하는 수치로, 글로벌 메모리 시장 내 경쟁력 2위 수준을 기록했다.
HBM4 출하 본격화와 2029년까지의 '완판' 전망
이러한 폭발적인 실적의 중심에는 인공지능(AI) 메모리가 자리 잡고 있다. 여러 개의 D램을 수직으로 적층해 데이터 전송 속도를 극대화한 HBM이 핵심 동력으로 작용했으며, 차세대 제품인 6세대 HBM(HBM4)의 공급도 본격적인 궤도에 올랐다. 또한 AI 서버용 DDR5 제품의 판매량이 직전 분기보다 40% 이상 늘어난 점과 321단 기술이 적용된 기업용 SSD(eSSD) 판매 확대도 실적을 뒷받침했다. 결과적으로 HBM뿐만 아니라 서버용 D램과 기업용 SSD 등 메모리 전 영역에서 AI 투자 확대에 따른 낙수 효과가 나타나고 있다.
업계의 시선은 향후 시장의 지속 가능성에 쏠려 있다. SK하이닉스는 기업설명회를 통해 2029년까지 향후 3년 동안 D램과 HBM의 물량이 사실상 모두 완판된 상태라고 설명하며, 2030년까지 메모리 공급 부족 현상이 지속될 것으로 내다봤다. 초기에는 소수의 빅테크 기업이 AI 투자를 주도했으나, 이제는 AI 사용량 증가가 인프라 확충으로 이어지는 선순환 구조가 정착되었다는 분석이다. 아울러 각국의 AI 주권 확보 노력과 기업들의 자체 인프라 구축 수요가 맞물리며 글로벌 데이터센터 시장은 지속적인 성장세를 보일 전망이다.
100조 원 규모의 주주환원과 시장의 뜨거운 반응
SK하이닉스는 4분기 공급량 확대를 위해 청주 M15X 생산라인 가동을 확대하며 D램 출하량을 전 분기 대비 20% 중반가량 늘릴 계획이다. 특히 4분기에는 HBM4가 기존 주력인 HBM3E를 제치고 매출과 출하량 비중에서 우위를 점할 것으로 예상된다. 실적 호조에 힘입어 올해 총 주주환원 규모는 100조 원까지 확대될 전망이다. 이날 이사회는 3분기 현금배당 14조 원과 자사주 매입 20조 원을 의결했다. 임직원 보상용 10조 원을 제외한 나머지 10조 원의 주주환원용 자사주는 전량 소각될 예정이다. 1주당 배당금은 실적 개선분 1만 원과 키옥시아 투자 수익에 따른 특별배당 1만 원을 합쳐 총 2만 원으로 결정됐다.
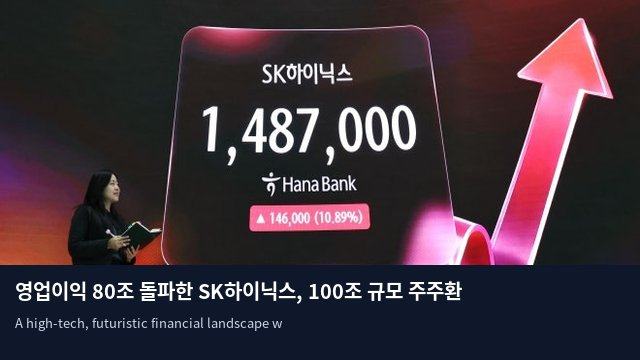
현재까지 확정된 주주환원액은 64조 원이며, 연간 목표인 100조 원을 채우기 위해 4분기에도 추가 계획이 나올 것으로 보인다. 삼성전자의 110조 원 규모를 포함하면 국내 반도체 양대 산맥의 올해 주주환원 규모는 210조 원을 상회할 것으로 추산된다. 곽노정 사장은 자회사 솔리다임의 IPO 검토 중단에 대해 시장 불확실성과 주가 흐름을 고려한 결정이라며, 향후 주주 가치 제고에 부합하는 방향으로 움직이겠다고 강조했다. 이러한 소식에 SK하이닉스 주가는 10.89% 급등한 148만 7000원에, 삼성전자는 9.01% 오른 24만 2000원에 거래를 마쳤다. 이날 코스피는 6.63% 상승한 6012.44를 기록하며 10거래일 만에 6000선을 탈환했다.