폴리실리콘 판매 회복과 도시개발 수익 증가로 흑자 전환
OCI홀딩스가 폴리실리콘 판매량의 회복세와 도시개발 부문의 이익 증대에 힘입어 4개 분기 연속 영업이익 흑자 행진을 이어갔다. 다만 지난 분기 미국 태양광 프로젝트 매각 수익이 반영되었던 기저 효과로 인해 영업이익 규모는 전분기 대비 소폭 감소했다. 회사는 향후 장기 계약을 기반으로 웨이퍼 공급을 확대하고 미국 내 태양광 개발 및 운영 사업을 강화한다는 구상이다.
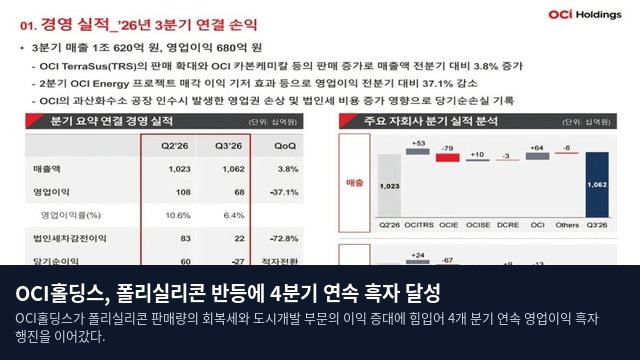
OCI홀딩스는 29일 발표한 올해 3분기 연결 기준 실적에서 영업이익 680억원을 기록했다고 밝혔다. 이는 전년 동기 기록했던 533억원의 적자에서 흑자로 돌아선 수치다. 매출액은 1조622억원으로 집계되어 전년 동기 대비 25.7% 늘어났으며, 전분기와 비교하면 3.8% 증가했다. 영업이익률은 6.4%를 기록하며 전분기보다 4.2%p 하락했다. 당기순손실은 271억원으로 나타났는데, 이는 전년 동기 대비 적자 폭은 줄었으나 전분기 흑자 기조에서는 전환된 결과다. OCI의 과산화수소 공장 인수와 관련된 영업권 손상 및 법인세 비용 증가가 원인으로 분석된다.
주요 자회사 실적 분석 및 사업별 현황
자회사별로는 말레이시아 폴리실리콘 생산 법인인 OCI테라서스가 3분기 영업이익 208억원을 달성하며 전분기 35억원 적자에서 흑자로 반등했다. 매출은 1622억원에 달했으며, 주요 고객사를 대상으로 한 현물 판매가 늘어나면서 판매량이 전분기 대비 45% 급증했다. 평균판매가격(ASP) 또한 소폭 개선되면서 수익성이 함께 회복되는 양상을 보였다. 도시개발을 담당하는 DCRE의 영업이익은 기존 분양 단지의 공사 진행에 따른 이익 인식과 전분기 보유세 비용에 대한 기저효과로 인해 전분기 96억원에서 186억원으로 늘어났다.
신재생에너지 분야의 OCI SE는 여름철 전력도매가격(SMP) 상승과 더불어 REC 및 스팀 판매가 확대되면서 52억원의 영업이익을 내며 흑자 전환에 성공했다. 다만 4분기에는 계절적 요인에 따른 SMP 하락과 정기보수 일정이 예정되어 있어 수익성이 낮아질 가능성이 있다. OCI의 경우 반도체 소재와 카본블랙의 판매는 양호했으나, 원가 상승과 원화 강세의 영향으로 영업이익이 전분기 433억원에서 303억원으로 감소했다. 4분기에는 반도체 소재 판매가 지속될 전망이지만, 기초소재와 카본케미칼 부문의 정기보수가 수익성에 부담을 줄 것으로 보인다.
비중국산 공급망 강화 및 미국 시장 대응 전략
태양광 소재 사업은 생산 능력 확대와 장기 계약을 연계해 성장 동력을 확보한다. OCI테라서스는 미국 신규 고객사와 맺은 장기 공급 계약을 통해 2029년까지 기존 생산 능력인 연산 3만5000t 규모의 물량을 안정적으로 판매할 기반을 마련했다. 다만 미국의 무역확장법 232조에 따른 최저수입가격제도(MIP) 시행을 앞두고 고객사들이 관망세를 유지하면서 추가 계약 협상은 다소 지연되고 있다. 이우현 OCI홀딩스 회장은 컨퍼런스콜을 통해 미국 내 생산 혜택 등 세부 조건을 확인하는 과정에서 협상이 길어지고 있다고 설명했다.
웨이퍼 공급망 확대를 위한 베트남 법인 네오실리콘 테크놀로지스의 움직임도 빨라진다. 현재 고객사 품질 인증과 초기 물량 출하를 진행 중이며, 연내 전용 생산라인 전환을 완료해 내년 1분기부터 장기계약 고객사에 본격적인 공급을 시작할 계획이다. 베트남 생산 설비는 기존 2.7GW에서 5.4GW 규모로 증설을 추진 중이며, 이 회장은 약 1년 내에 이를 마무리하고 2029년까지 웨이퍼 생산 능력을 11.5GW로 끌어올리겠다는 목표를 밝혔다. 추가적인 생산 거점은 미국의 정책 변화와 고객사 계약 조건에 따라 결정될 예정이다.
미국 태양광 프로젝트 및 주주환원 계획
미국 태양광 사업 지주사인 OCI엔터프라이즈는 3분기 65억원의 영업손실을 기록하며 전분기 600억원 흑자에서 적자로 전환했다. 이는 자회사 OCI에너지가 지난 2분기에 거둔 프로젝트 매각 수익에 따른 기저효과 때문이다. 회사는 4분기 중 250MW 규모의 태양광 프로젝트 매각을 추진하고 있으며, 연내 거래가 완료되면 실적 개선이 가능할 전망이다. 중장기적으로는 AI 데이터센터의 전력 수요에 대응하기 위해 태양광 및 ESS 개발 사업 파이프라인 8GW를 확보했으며, 일부 자산은 직접 운영해 장기 수익을 도모할 계획이다.
이우현 회장은 미국 에너지 사업이 내년에 훨씬 더 좋아질 것으로 내다봤다. 주주환원 측면에서는 2024년부터 2026년까지 총 850억원 규모로 발행주식의 5%를 매입·소각하는 계획을 마무리하고, 2029년까지 500억원 규모의 추가 매입·소각을 추진한다. 향도 주주환원 방안은 성장 투자 자금 상황을 고려해 내년 주주총회에서 구체화할 예정이다. 이 회장은 안정적인 재무 구조 유지를 최우선 과제로 강조했다.