흔들리는 AI 대전환의 자금줄
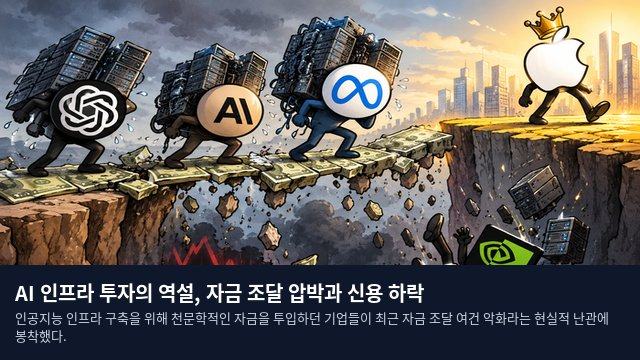
인공지능 인프라 구축을 위해 천문학적인 자금을 투입하던 기업들이 최근 자금 조달 여건 악화라는 현실적 난관에 봉착했다. 파이낸셜타임스 보도에 따르면, 오픈AI는 자금 유치 목표치를 기존보다 100억 달러 낮춘 200억 달러로 하향 조정했다. 기업가치 평가액 역시 한 달 전 기록했던 1조 4000억 달러에서 1조 2500억 달러로 1500억 달러가량 깎였다. 이러한 가치 하락과 관련 주식의 매도세가 맞물리면서, 일부 투자자들이 약정 규모를 축소함에 따라 1차 마감액이 목표치에 미치지 못할 것이라는 관측이 나오고 있다.
앤트로픽 역시 상장을 앞두고 자금 확보 전쟁에 뛰어들었다. 이 회사는 기업가치 1조 5000억 달러를 목표로 이달 중순 나스닥 상장을 준비 중인데, 이는 지난 3월 1220억 달러를 조달했던 오픈AI와 기관 투자자들을 두고 경쟁해야 하는 구도다. 특히 블랙스톤은 최근 투자자들에게 앤트로픽이 상장 이후에도 투자적격 등급을 획득하지 못한 채 상위 투기등급(BB+급)에 머물 가능성이 높다는 전망을 전달했다. 이는 당초 올해 말 투자적격 등급 전환을 예상했던 기존 예측을 주요 신용평가사들의 의견을 반영해 수정한 결과다.
신용등급이 가르는 AI 투자의 성패
앤트로픽의 향후 대규모 투자 계획은 신용등급에 따라 그 성패가 갈릴 전망이다. 앤트로픽은 상장 신청서에서 2045년까지 컴퓨팅 인프라 확충에 8000억 달러 이상의 자금을 쏟아붓겠다는 청사진을 제시했다. 만약 투자적격 등급을 받지 못할 경우, 보험사나 연기금 같은 기관들의 채권 매수가 제한될 뿐만 아니라 차입 금리 상승으로 인한 비용 부담도 커지게 된다. 실제로 앤트로픽이 추진한 630억 달러 규모의 칩 임차용 금융 거래에서는 브로드컴이 420억 달러 이상의 선순위 대출을 보증하며 신용을 뒷받침했다. 블랙스톤은 이 과정에서 후순위 채무 중 90억 달러를 연 10% 이상의 수익률 조건으로 인수했다. 다만 피치, 무디스, S&P 등 주요 신용평가사의 공식적인 등급 발표는 아직 이루어지지 않은 상태다.
메타의 현금흐름 악화와 시장의 판도 변화
직접 인프라 투자를 감행하는 빅테크 기업들의 신용도 역시 위협받고 있다. 글로벌레이팅스는 지난달 30일 메타의 신용등급 전망을 '안정적'에서 '부정적'으로 하향했다. 메타의 현금흐름이 21억 2000만 달러 적자로 돌아선 데 따른 조치다. 특히 2027년 적자 규모가 710억 달러로 확대된 후, 2028년에도 390억 달러의 적자가 발생할 것이라는 비관적 전망이 나왔다. 이는 2028년 흑자 전환을 예상했던 기존의 예측을 뒤집는 것이다. 글로벌레이팅스는 메타의 수익화 능력이 클라우드 매출을 올리는 마이크로소프트, 구글, 아마존에 비해 제한적이라고 평가했다. 이에 대해 메타 대변인 카므란 뭄타즈는 해당 주장에 정중히 동의하지 않으며, 강력한 신용도를 뒷받침할 사업 기회가 충분하다고 반박했다.
메타는 재원 마련을 위해 사상 최대 규모인 950억 달러의 주식 발행을 추진 중이다. 350억 달러는 즉시 공모하고, 나머지 600억 달러는 내년 1분기 무의결권 주식 상장 이후 시장가로 발행할 계획이다. 하지만 나빈 사르마 글로벌레이팅스 총괄은 설비투자가 예상보다 빠르게 늘어날 경우 신용도 약화와 현금흐름 마이너스가 지속될 것이라 경고했다. 이러한 불확실성은 증시 판도에도 영향을 미쳤다. 지난달 30일, 인프라 투자에 보다 신중했던 애플이 엔비디아를 제치고 시가총액 1위 자리를 탈환했다. 이날 엔비디아 주가는 4.2% 급락하며 시총 4조 9300억 달러로 줄어든 반면, 애플은 1.2% 하락했음에도 시총 5조 300억 달러를 기록했다. 올해 애플 주가는 27% 상승하며 매그니피센트7 중 가장 높은 수익률을 보이고 있다.