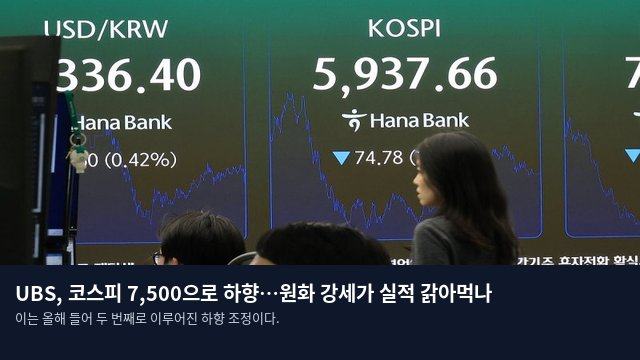
원화 가치 상승에 따른 기업 이익 감소 우려
글로벌 투자은행(IB)인 UBS가 원화 강세 현상이 기업들의 실적을 악화시킬 수 있다는 우려를 표명하며, 코스피의 12개월 목표치를 기존 8,000에서 7,500으로 낮춰 잡았다. 이는 올해 들어 두 번째로 이루어진 하향 조정이다. UBS는 지난 9월에도 금리 상승과 국제유가 변동, 원화 강세 등을 근거로 목표치를 8,800에서 8,000으로 내린 바 있다.
이번 조정은 12개월 선행 주가수익비율(PER) 6배를 기준으로 산출되었다. UBS의 분석에 따르면, 지난 6월 이후 약 15%가량 상승한 원화 가치는 국내 상장사들의 주당순이익(EPS)을 올해와 내년에 걸쳐 각각 약 2%와 10%가량 감소시킬 가능성이 있다. 특히 이달 들어 시장의 EPS 전망치 하향폭이 0.5% 수준에 머물고 있어, 환율 변동에 따른 실적 타격이 아직 시장에 충분히 반영되지 않았다는 지적이다.
업종별 실적 전망 엇갈려…환율에 따른 재조정 국면
환율이 상승하면 수출 기업들이 달러로 거둬들인 수익을 원화로 환산할 때 매출과 이익 규모가 축소되는 경향이 있다. 이에 따라 화학, 엔터테인먼트, 방산, 자동차, 경기소비재, 인터넷, 화장품 분야의 실적 전망치는 큰 폭으로 낮아진 반면, 에너지와 운송, 건설, 보험 업종은 오히려 상향 조정된 것으로 나타났다. 다만 UBS는 이러한 흐름을 본격적인 실적 하락 국면이라기보다 환율 변화에 따른 일시적인 재조정 과정으로 해석했다.
UBS는 올해와 내년 코스피 상장사들의 EPS 증가율을 각각 258%와 33%로 예측했는데, 이는 시장의 기존 전망치인 278%와 38%보다는 낮은 수치다. 하지만 최근 증시 급락으로 인해 투자자들의 위험 회피 성향이 극단적으로 치달은 만큼, 내년에는 완만한 회복세가 나타날 것으로 내다봤다.
외국인 매도세 완화와 증시 회복 가능성
최근 국내 증시 하락을 이끌었던 외국인의 대규모 순매도세는 점차 진정될 전망이다. UBS는 이달 발생한 외국인의 물량을 개인 투자자와 국내 기관, 그리고 기업들의 자사주 매입이 일부 흡수해냈으며, 이번 주 들어 외국인이 순매수로 돌아선 점을 긍정적인 신호로 평가했다. 또한 삼성전자와 SK하이닉스를 제외한 코스피의 12개월 선행 PER이 6.6배를 기록하며 역사적 평균보다 낮은 수준을 보이고 있어 밸류에이션 부담도 완화되었다.
향후 인공지능(AI) 관련 투자 지출의 지속 가능성이 주요 리스크로 남아있음에도 불구하고, UBS는 기업 이익의 성장과 주주환원 정책의 개선, 유동성 제약 완화 등에 힘입어 증시가 점진적으로 반등할 것이라고 분석했다. 코스피가 상승 시나리오를 따를 경우의 목표치는 9,300으로 제시되었다.