유가와 경기 사이의 복잡한 상관관계
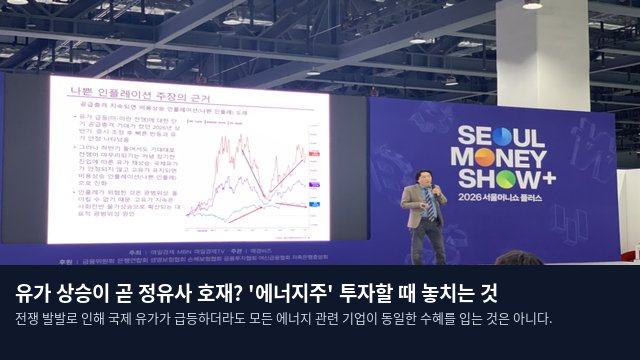
전쟁 발발로 인해 국제 유가가 급등하더라도 모든 에너지 관련 기업이 동일한 수혜를 입는 것은 아니다. 이석진 원자재&해외투자연구소장은 29일 서울 강서구 코엑스마곡에서 열린 ‘2026 서울머니쇼’ 강연에서 기업의 구체적인 사업 모델에 따라 이익 구조가 판이하게 달라진다고 경고했다. ‘전쟁은 에너지를, 인플레이션은 금을, AI는 산업금속을 깨운다: 원자재 실전 투자’를 주제로 마이크를 잡은 그는, 투자자가 유가 흐름뿐만 아니라 전반적인 경기 상황을 입체적으로 분석해야 한다고 강조했다.
이 소장은 석유 산업의 가치 사슬을 상류(Upstream), 중류(Midstream), 하류(Downstream)의 세 단계로 구분해 설명했다. 원유를 탐사하고 직접 채굴하는 상류 단계와 원유 및 관련 제품을 운송·저장하는 중류 단계, 그리고 원유를 정제해 휘발유나 경유 같은 최종 제품으로 만들어 판매하는 하류 단계가 그것이다. 그는 우리가 입고 있는 옷이나 앉아 있는 의자조차 석유화학 산업과 연결되어 있다는 점을 들어, 원유 한 배럴이 연료나 화학 원료로 변모하는 과정을 이해해야 투자 대상을 정확히 선별할 수 있다고 덧붙였다.
정유주, 유가보다 '수요'와 '경기'가 핵심
이 소장의 분석에 따르면 원유 생산 기업은 유가 변동에 직접적으로 노출되지만, 정유회사는 경기 사이클의 영향을 더 크게 받는다. 정유사는 원유를 매입해 가공한 뒤 제품을 시장에 내놓는 구조이기에, 단순히 유가가 오른다고 해서 실적이 반드시 개선되는 것은 아니기 때문이다. 따라서 연료와 석유 제품에 대한 실질적인 수요가 늘어날 만큼 경기가 뒷받침되는지를 반드시 함께 확인해야 한다.
국내 정유주를 예로 들어 에쓰오일(S-Oil)의 사례를 언급한 그는, 이익 규모와 주당 배당금의 변동성을 유심히 살펴야 한다고 조언했다. 국내 정유주를 단순히 배당 수익을 노리는 안정적인 종목으로만 치부하기보다는, 경기 흐름과 실적 변화에 따라 주가가 민감하게 반응하는 종목으로 인식해야 한다는 뜻이다. 그는 고유가 기조가 유지되더라도 경기가 둔화할 가능성이 있는 만큼, 배당에 집중하고 싶다면 미국 에너지 메이저 기업이나 관련 상장지수펀드(ETF)를 대안으로 검토할 수 있다고 제안했다.
테마주 추격보다는 실적과 배당 중심의 접근
에너지 투자의 관점은 유가의 추가 상승 여부에만 매몰될 필요는 없다. 높은 유가 수준이 유지되는 것만으로도 원유 생산 기업은 안정적인 현금흐름과 이익을 확보할 수 있으며, 이는 주주 배당 여력 확대로 이어질 수 있기 때문이다. 따라서 유가가 얼마나 더 오를지 예측하기보다, 기업이 실제로 창출하는 이익과 주주 환원 능력을 기준으로 삼아야 한다고 주문했다.
반면 지정학적 위기 뉴스에 따라 단기적으로 급등하는 테마주를 쫓는 행위에는 강한 경계심을 드러냈다. 전쟁 확산 여부에 따라 주가가 널뛰는 테마주 투자는 변동성이 매우 커 일반 투자자에게 위험할 수 있다는 설명이다. 또한 원유 선물에 직접 투자하는 방식은 계약 교체 등 상품 구조에 대한 깊은 이해가 필요하지만, 기업 주식 투자는 실적과 배당이라는 명확한 지표를 중심으로 접근할 수 있다는 차이점도 설명했다. 이 소장은 원자재 투자가 생소한 초보자라면 관련 기업을 모아놓은 ETF를 통해 시작하는 것이 효과적인 방법이라고 조언했다.