분기 매출 100조 시대 연 SK하이닉스, 역대급 실적 경신
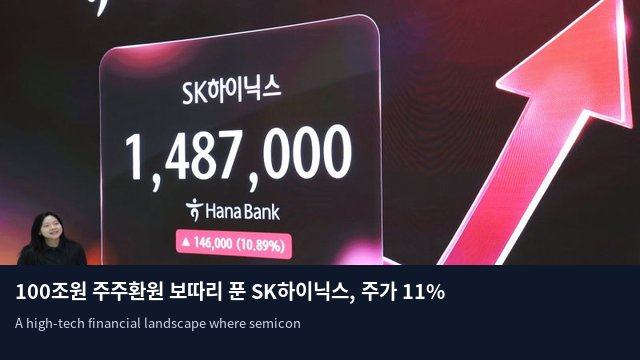
SK하이닉스가 60조원 규모의 대대적인 주주환원책을 발표한 28일, 주가는 전 거래일 대비 10.9% 급등한 148만7000원으로 장을 마감했다. 이날 하나은행 전광판에 나타난 주가는 시장의 뜨거운 반응을 증명했다. SK하이닉스는 이번 3분기에 창사 이래 최초로 분기 매출 100조원 시대를 열며 사상 최대 실적을 갈아치웠다. 풍부해진 현금을 바탕으로 100조원 규모의 주주환원 계획까지 내놓은 가운데, 2022년 3월 취임 이후 첫 실적 콘퍼런스콜에 나선 곽노정 사장은 반도체 호황의 지속 가능성과 솔리다임 IPO 검토 중단 사유 등을 직접 설명하며 주주 신뢰를 확보하는 데 주력했다.
SK하이닉스가 공시한 3분기 실적에 따르면, 영업이익은 83조3338억원으로 전년 동기 대비 632.1%라는 경이적인 성장세를 기록했다. 매출액은 104조6155억원을 달성하며 처음으로 100조원 고지를 돌파했다. 특히 영업이익률은 전 분기인 76%에서 4%포인트 상승한 80%를 기록했는데, 이는 100원의 매출을 올릴 때마다 80원의 이익을 남기는 압도적인 수익 구조를 갖췄음을 의미한다.
60조원 자사주 매입과 30조원 배당, 주주 가치 극대화
곽노정 사장은 6개 분기 연속으로 이어지는 사상 최대 실적을 언급하며, 기업의 성과가 커지는 만큼 주주와 나누는 결실도 확대되어야 한다고 강조했다. 이에 따라 발표된 100조원 규모의 주주환원 정책은 잉여현금흐름(FCF)의 50% 이상을 주주에게 환원한다는 원칙을 기반으로 한다. 구체적으로는 60조원 이상의 자사주 매입 및 소각과 30조원 이상의 현금배당이 투입될 예정이다. 이번 3분기 주당 배당금 2만원 중 1만원은 일본 키옥시아의 투자 수익을 반영한 특별배당 성격이다.
회사는 현재 주가가 실제 이익과 현금 흐름을 온전히 반영하지 못한 저평가 상태라고 진단했다. 실제로 SK하이닉스의 주가는 지난 6월 22일 291만9000원(종가 기준)을 기록한 뒤, 이달 20일 122만3000원까지 58.1% 급락하며 고전한 바 있다. 그러나 이번 실적과 주주환원책 발표로 주가는 148만7000원으로 반등했다. 한편, 지난 8월 110조원 규모의 주주환원 계획을 밝힌 삼성전자 역시 29일 3분기 확정 실적과 함께 구체적인 실행 계획을 공개할 예정이다.
HBM4가 견인하는 수익성, 2030년까지 이어질 메모리 호황
실적 성장의 핵심 동력은 6세대 고대역폭메모리(HBM4)였다. HBM4의 출하가 본격화된 데다 서버용 DDR5 D램과 321단 eSSD의 판매 호조가 맞물리며 실적을 견인했다. SK하이닉스는 4분기에 HBM4의 출하량과 매출이 5세대인 HBM3E를 추월할 것으로 전망하며, HBM4의 수율이 매우 안정적이라고 밝혔다. 현재 고객사의 HBM 수요는 공급 가능한 물량의 두 배를 넘어서는 상황이다. 메리츠증권의 김선우 연구원은 HBM 판매 비중 확대가 향후 이익 기여도를 크게 높일 것이라고 분석했다.
메모리 부족 현상은 2030년까지 지속될 것으로 보인다. AI 투자가 빅테크를 넘어 국가와 일반 기업으로 확산되고, 로봇 및 자율주행 등 피지컬 AI 수요가 중장기적으로 증가하기 때문이다. 반면 선단 공정의 기술적 난도가 높고 신규 공장 가동에 시간이 소요되어 생산량 확대는 제한적이다. SK하이닉스는 수요가 공급을 앞서는 구조가 2030년까지 유지될 것으로 보고 있다. 이미 주요 클라우드 사업자(CSP)를 포함한 14개 고객사와 장기공급계약(LTA)을 체결했으며, 확보된 물량만 해도 내년과 2028년 전체 생산능력의 절반을 넘는다. 회사는 2029년까지 D램과 HBM 물량이 사실상 완판된 상태라고 강조했다.
한편 곽 사장은 솔리다임의 상장 검토 중단에 대해 금융시장의 변동성과 업계의 주가 조정을 고려한 결정이었다고 설명했다. 당초 기대했던 효과를 얻기 어렵다고 판단했다는 그는, 향후 투자와 재원 조달 방안을 기업 및 주주 가치를 높이는 방향으로 추진하겠다고 덧붙였다.