경영권 프리미엄의 불평등한 배분
기업의 경영권을 넘기는 대주주는 시장가보다 훨씬 높은 가격에 주식을 매각할 수 있지만, 일반 주주들은 동일한 조건으로 매각할 기회를 얻지 못하는 불균형이 지속되고 있다. 예를 들어 A사의 주식이 1만 원에 거래될 때 대주주가 1만 3,000원에 경영권을 매각한다면, 소액주주들은 그 차액을 누리지 못한 채 소외된다. 이러한 격차를 해소하기 위해 추진된 ‘의무공개매수제’가 국회 본회의 문턱을 넘지 못하고 있다. 대주주의 물량을 우선 매수하는 현재의 구조로는 일반 주주에 대한 실질적인 차별을 없애기 어렵다는 지적이 나오기 때문이다.
29일 금융투자업계에 따르면, 의무공개매수제는 기업 인수자가 대주주뿐만 아니라 일반 주주의 지분도 대주주와 동일한 가격으로 일정량 이상 매수하도록 강제하는 제도다. 이는 기업의 성장에 기여한 소액주주들에게도 경영권 프리미엄을 공정하게 배분하겠다는 취지를 담고 있다. 이와 관련해 이재명 대통령 역시 지난 28일 자신의 X(옛 트위터)를 통해 주주 보호와 기업의 원활한 인수·매각 사이에서 균형을 잡을 수 있는 해법을 요청하며 논쟁에 힘을 실었다.
상장사 인수 사례로 드러난 격차
실제로 대주주가 독점적으로 프리미엄을 향유하는 사례는 빈번하게 발생하고 있다. 한화투자증권이 2010년 이후 진행된 사모펀드의 국내 상장사 인수 사례 26건을 전수 조사한 결과, 경영권 인수 가격은 시장 가격보다 평균 26% 높은 수준에서 결정된 것으로 나타났다. 지난 8월 한앤컴퍼니가 KG모빌리티플랫폼(구 케이카)의 지분 72.19%를 매각할 당시에도, 계약 발표 전 주가보다 13%가 넘는 프리미엄이 붙었으나 일반 주주를 대상으로 한 공개매수는 이루어지지 않았다.
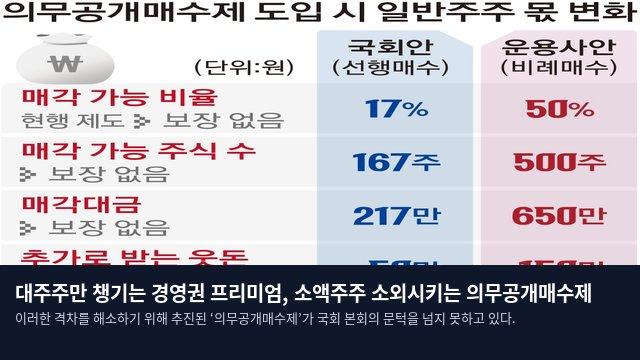
국회가 지난달 통과시킨 자본시장법 개정안은 상장사 지분 25% 이상을 확보해 최대주주가 될 경우, 전체 주식의 '50%+1주'까지 매수하도록 규정하고 있다. 그러나 이 법안은 대주주의 지분을 우선적으로 매수하는 방식을 채택하고 있어 논란이 되고 있다. 만약 대주주 지분이 40%인 상황에서 인수자가 법적 의무 물량을 채운다면, 일반 주주에게 돌아갈 몫은 전체의 약 10%에 불과하다. 결과적으로 대주주는 전량을 매각할 수 있는 반면, 1,000주를 보유한 개인 투자자는 약 167주 정도만 웃돈을 받고 팔 수 있는 구조다.
비례매수 요구와 제도적 과제
이러한 구조적 결함은 상장사 상당수에 적용될 수 있어 문제가 심각하다. 한화투자증권의 분석에 따르면, 조사 대상인 2,504개 상장사 중 최대주주 측 지분이 40%를 넘는 곳은 1,264곳으로 절반 이상을 차지한다. 이 경우 대주주 지분만으로도 의무 매수 물량이 충족되어 일반 주주에게는 매수 기회조차 돌아가지 않을 수 있다. 이에 자산운용사 18곳은 대주주와 일반 주주가 보유 비율에 맞춰 함께 매각하는 ‘비례매수’ 도입을 강력히 촉구하고 있다. 만약 전체 주식의 절반을 매수한다면 1,000주를 가진 주주도 500주를 프리미엄 가격에 팔아 650만 원을 확보할 수 있다는 논리다.
다만 비례매수 방식이 도입될 경우, 주식을 모두 처분하지 못할 수도 있는 창업주나 투자금 회수가 목적인 사모펀드가 기업 매각 자체를 기피할 수 있다는 우려도 존재한다. 이준서 동국대 경영학과 교수는 기업의 인수합병(M&A) 활성화와 주주 보호를 동시에 달성하려면 기존 지분율에 따라 공개매수 물량을 배분하는 방식이 필요하다고 제언했다. 즉, 대주주와 일반 주주의 지분 비율이 3대 7이라면 공개매수 물량 역시 동일한 비율로 나누어 배정해야 한다는 설명이다.