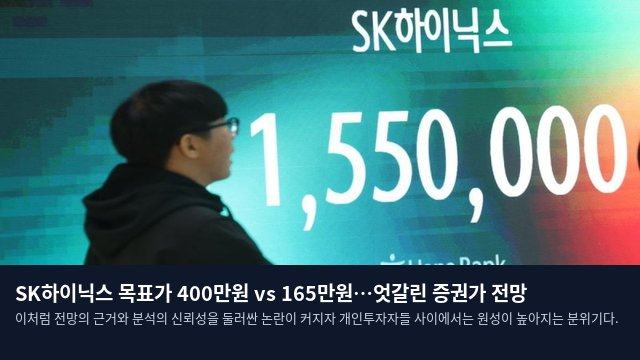
극명하게 갈린 증권가 목표주가, 혼란에 빠진 투자자들
역대급 실적 달성과 강력한 주주환원 정책을 발표한 SK하이닉스를 향해 국내 증권사들이 내놓은 목표주가가 극단적으로 엇갈리면서 투자자들의 혼란이 가중되고 있다. 고대역폭메모리(HBM)의 강력한 수요를 근거로 최고 400만 원을 제시한 곳이 있는가 하면, 인공지능(AI) 투자 둔화 가능성을 경고하며 165만 원을 제시한 곳도 있다. 이처럼 전망의 근거와 분석의 신뢰성을 둘러싼 논란이 커지자 개인투자자들 사이에서는 원성이 높아지는 분위기다.
29일 금융투자업계에 따르면, SK하이닉스의 3분기 실적 공개 이후 주요 증권사들이 제시한 목표주가는 최소 165만 원에서 최대 400만 원에 이르는 광범위한 범위를 보이고 있다. 대부분의 증권사가 '매수' 의견은 유지했으나, 목표가를 설정하는 수치에서는 큰 차이를 나타냈다. SK하이닉스의 3분기 매출은 전년 동기 대비 327.9% 급증한 104조 6,000억 원을 기록했으며, 영업이익은 632.1% 폭증한 83조 3,000억 원에 달했다. 특히 79.7%라는 경이로운 영업이익률을 기록하며 D램과 낸드플래시의 가격 상승 및 고부가가치 제품 판매 확대로 시장 기대를 뛰어넘는 성적을 거뒀다.
4분기 '100조 영업이익' 전망과 상반된 시각들
증권가에서는 다가오는 4분기 실적이 더욱 개선될 것으로 보고 있다. SK증권은 메모리 공급 부족과 6세대 HBM(HBM4) 도입에 따른 가격 상승이 환율 하락 효과를 상쇄하며 시장 예상치를 상회할 것이라고 분석했다. 이에 따라 4분기 영업이익이 105조 원에 달하며 '분기 영업이익 100조 원 시대'가 열릴 것으로 내다보며, 목표주가 400만 원과 '매수' 의견을 유지했다. 교보증권 역시 이와 동일한 400만 원의 목표가를 제시하며 2030년까지 이어질 메모리 수요 우위 국면과 AI 인프라 투자의 강력한 동력을 긍정적으로 평가했다.
반면, 보수적인 관점을 유지해 온 BNK투자증권은 목표주가를 기존 148만 원에서 165만 원으로 상향 조정했다. 이는 SK증권이나 교보증권의 전망치와 비교했을 때 무려 235만 원의 격차를 보이는 수치다. BNK투자증권은 내년 초 HBM 가격 인상과 하반기 실적을 반영해 목표가를 올렸지만, 메모리 수요 모멘텀이 지난 2분기에 정점을 찍고 둔화될 것이라는 점을 동시에 지적했다. 또한 AI 기업들의 신용 위험 완화로 투자 심리가 개선되고 있으나, 고금리 지속과 저 PER 방향성을 고려해 '투자의견 보유'를 유지했다.
하향 조정된 목표가와 리포트 신뢰성 논란
반도체 업종에 낙관론을 펼쳐온 KB증권은 오히려 목표주가를 기존 420만 원에서 350만 원으로 낮췄다. 4분기 추정 영업이익을 89조 원으로 잡고 '매수' 의견은 유지했으나, 100조 원 규모의 주주환원과 미래 업황에 대한 긍정적 시각 속에서도 목표가는 70만 원 하향했다. IBK투자증권 또한 목표주가를 400만 원에서 320만 원으로 하향하며, 이는 업황 우려보다는 현재 주가와의 괴리율을 고려한 결정이라고 설명했다. 한편 하나증권은 목표가를 360만 원으로 유지하면서도 내년 영업이익 전망을 464조 원으로 상향했다. 다올투자증권과 NH투자증권은 각각 101조 원과 102조 7,000억 원의 4분기 영업이익을 추정했으며, BNK투자증권은 103조 6,000억 원을 예상했다.
한화투자증권은 기술적 난이도로 인한 공급 부족이 2030년까지 지속될 수 있다는 점과 장기공급계약(LTA) 확대에 따른 이익 안정성을 높게 평가했다. 유안타증권은 목표가를 330만 원에서 370만 원으로 높였다. 이러한 극단적인 수치 차이에 개인투자자들은 '리포트 무용론'을 제기하며, 분석의 일관성과 책임감이 결여되어 있다고 비판했다. 한 증권사 임원은 목표가 차이가 AI 투자 지속성에 대한 가정 차이에서 기인한다고 설명하며, 단순히 전망이 갈리는 것보다 산정 근거를 투명하게 공개하고 사후 검증하는 관행이 정착되어야 리서치 보고서의 신뢰를 회복할 수 있다고 강조했다.