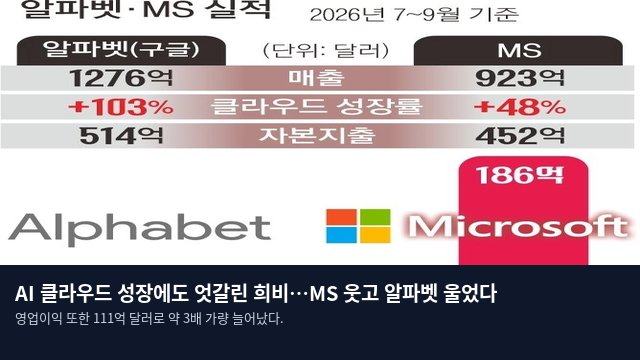
성장과 현금흐름 사이의 극명한 온도 차
인공지능(AI) 클라우드 분야에서 눈부신 성장을 이뤄냈음에도 불구하고, 마이크로소프트(MS)와 구글의 모회사 알파벳의 주가는 상반된 행보를 보였다. 클라우드 매출이 전년 대비 두 배 가까이 폭증했음에도 알파벳의 주가는 한때 10% 이상 급락한 반면, MS는 5% 이상의 상승폭을 기록하며 대조를 이뤘다. 시장은 단순한 AI 사업의 성과를 넘어, 막대한 투자 비용을 감당할 수 있는 실질적인 현금 창출 능력을 기업 평가의 핵심 잣대로 삼았다.
알파벳, 클라우드 급증에도 검색 광고 부진과 투자 부담 직면
현지시간 28일 발표된 알파벳의 3분기 실적에 따르면, 구글 클라우드 매출은 307억 달러를 기록하며 전년 동기 대비 103%라는 경이로운 성장세를 나타냈다. 영업이익 또한 111억 달러로 약 3배 가량 늘어났다. 하지만 전체 매출액은 1276억 달러에 그치며 시장의 기대치를 충족하지 못했다. 특히 핵심 수익원인 검색 광고 매출이 예상보다 저조했던 점이 발목을 잡았다. 필립 쉰들러 알파벳 최고사업책임자는 이용자들이 AI 기반의 검색 모드로 전환되는 과정에서 광고 모델 도입이 여전히 진행 중이라고 설명했다. 이는 AI가 클라우드 성장을 견인하고 있으나, 기존 검색 광고 시장에는 새로운 도전 과제를 던져주고 있음을 시사한다.
또한 천문학적인 수준의 투자비 지출도 재무적 부담으로 작용했다. 알파벳은 3분기 동안 반도체와 데이터센터 구축에 514억 달러를 투입했으며, 이로 인해 잉여현금흐름은 91억 달러의 적자를 기록했다. 시장은 현금 유출이 제한적일 것으로 내다봤으나, 실제로는 약 13조 원 규모의 자금이 부족한 상황이 발생했다. 이러한 현금 흐름 악화에는 유럽연합(EU)에 대한 과징금 납부와 반도체 재고 확보 비용도 포함된 것으로 보인다. 아나트 아슈케나지 알파벳 최고재무책임자는 내년도 설비투자 규모가 올해를 상회할 것이며, 외부 컴퓨팅 자원 이용에 따른 클라우드 이익률 압박이 당분간 지속될 수 있다고 전망했다.
MS, 강력한 애저 성장과 압도적 현금 확보로 시장 신뢰 확보
반면 MS는 클라우드 사업의 확장성과 강력한 현금 창출력을 동시에 입증하며 시장의 신뢰를 얻었다. 2027회계연도 1분기(7~9월) 기준, MS의 클라우드 서비스인 애저(Azure) 매출은 48% 성장했다. 특히 잉여현금흐름은 186억 달러를 달성하며 시장 예상치를 두 배 이상 웃도는 성과를 거뒀다. 기업 고객과의 미결제 계약액(RPO) 또한 6770억 달러로 증가하며 향후 매출로 연결될 성장 기반을 탄탄히 다졌다. 다만 자본지출은 외부 업체의 데이터센터 설비 공급 지연 등의 영향으로 예상보다 48억 달러 적게 집행되었다. MS는 미뤄진 반도체 구매와 설비 인도가 회계연도 하반기에 집중됨에 따라 향후 투자비가 다시 증가할 것으로 예상하고 있다.
결국 AI 투자 경쟁이 가속화되는 시장 상황에서 투자자들은 매출 성장률만큼이나 투자 자금을 뒷받침할 현금 동원력을 예리하게 관찰하고 있다. 데이터센터와 반도체에 투입되는 자금이 매출 증가분을 상회할 경우 현금흐름이 악화될 위험이 있기 때문이다. 루크 오닐 캐털리스트 다이내믹 알파펀드 포트폴리오 매니저는 블룸버그통신과의 인터뷰에서 주주를 위해 안정적인 현금을 창출할 수 있음을 증명하는 기업이 그렇지 못한 기업보다 시장에서 훨씬 유리한 고지를 점하게 될 것이라고 분석했다.