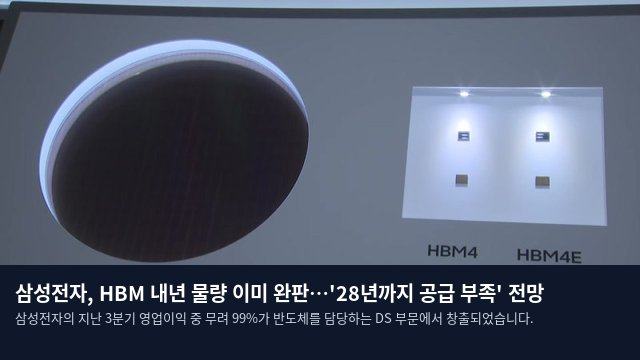
반도체가 견인한 압도적 영업이익
삼성전자의 지난 3분기 영업이익 중 무려 99%가 반도체를 담당하는 DS 부문에서 창출되었습니다. 특히 메모리 사업부의 성장이 두드러졌는데, 올해 초부터 양산이 시작된 6세대 고대역폭 메모리인 HBM4가 실적의 핵심 동력 역할을 수행했습니다. 이번 분기 HBM4의 매출 규모는 지난 2분기와 비교해 3배가 넘는 폭발적인 성장세를 기록했으며, 전체 HBM 매출 내 비중 또한 60%까지 확대되었습니다.
AI 투자 우려 일축과 HBM 완판 선언
삼성전자는 내년도 HBM 공급 물량이 이미 고객사와의 목표 가격 협상을 통해 완판된 상태라고 공식 발표했습니다. 김재준 삼성전자 메모리 부문 부사장은 현재 물량이 모두 소진되었음에도 불구하고, 주요 고객사들로부터 HBM 공급을 늘려달라는 추가 요청이 끊임없이 들어오고 있다고 설명했습니다. 아울러 메모리 반도체의 수급 불균형 현상은 2028년까지 지속될 것으로 내다보며, 최근 시장에서 제기되는 AI 투자 위축에 대한 우려를 정면으로 반박했습니다.
파운드리 수주 확대와 DX 부문의 적자 과제
HBM의 호황은 파운드리 사업부의 실적 개선으로도 이어질 전망입니다. 강석채 삼성전자 파운드리 사업부 부사장은 선단 공정 중에서도 2나노 공정의 수주가 급증하고 있으며, 올해 2나노 관련 수주 과제 수는 작년보다 2배 이상 많아질 것이라고 밝혔습니다. 반면, DX 부문은 여전히 수익성 개선이라는 숙제를 안고 있습니다. 갤럭시 Z 폴드8 등 신규 모델의 영향으로 3분기 매출은 전년 대비 8% 증가했으나, 반도체 가격 상승에 따른 부품 비용 부담과 가전 부문의 원자재 및 물류비 상승이 맞물려 2분기 연속 적자를 기록했습니다.
삼성전자는 연말 프리미엄 제품의 판매 촉진과 내년 서비스 사업 확장을 통해 DX 부문의 수익성을 회복하겠다는 전략을 세웠습니다. 다만 내년에도 원가 상승 압박이 지속될 것으로 보여, DX 부문이 언제쯤 흑자로 전환될 수 있을지가 향후 관전 포인트가 될 전망입니다.